De kascontrole door de kascommissie, met checklist en voorbeeldverslag
Dankzij u weten de leden of de bewoners dat twee mensen die zelf niet over het geld gaan, de kas hebben nagekeken. U kijkt met z'n tweeën of wat de penningmeester heeft opgeschreven klopt met de bank en de bonnen, en u vertelt de vergadering wat u zag. De penningmeester beheert het geld namens het bestuur of de commissie, en zit daarom zelf niet in de kascommissie. Een boekhouder hoeft u niet te zijn, ook niet als u het voor het eerst doet. Vaak is de penningmeester erbij om uw vragen te beantwoorden.
De controle draait om drie dingen: het kasboek naast de afschriften van de bank leggen, de bonnen bekijken en het contante geld tellen. Daarna schrijft u een kort verslag met uw advies aan de vergadering, ook over decharge. Hieronder staat eerst een ingevuld voorbeeld van het verslag. Het verslag en een lege checklist kunt u als Word-bestand downloaden en zelf invullen. Daarna leest u in acht stappen hoe de kascontrole gaat. Verderop vinkt u de checklist af, en staat uw eigen verslag eronder klaar.
- 2 ledenof meer, en geen van hen zit in het bestuur. Zo staat het in de wet voor een vereniging.
- 6 maandenzo lang heeft het bestuur van een vereniging na het einde van het boekjaar om de cijfers aan de leden voor te leggen
- 2 maandenzo lang heeft een huurdersorganisatie na het einde van het jaar om het geld van de corporatie te verantwoorden
- 7 jaarbewaart een vereniging of stichting de boeken, de afschriften en de bonnen
Voorbeeld van het verslag van de kascommissie
Zo kan het verslag eruitzien. Gerda B. en Mohamed E. controleerden de kas van KernWonen Huurderskoepel, een huurdersvereniging, over 2025. Twee punten klopten niet. Daarom adviseren zij de ledenvergadering de stukken goed te keuren en het bestuur decharge te verlenen, zodra die punten zijn opgelost.
De Word-bestanden werken alleen met JavaScript. Het voorbeeld staat hieronder in zijn geheel, de checklist verderop.
Verslag van de kascommissie over 2025
KernWonen Huurderskoepel
Aan de ledenvergadering van KernWonen Huurderskoepel.
Op 21 januari 2026 hebben wij, Gerda B. en Mohamed E., de financiële stukken over 2025 onderzocht. Penningmeester Ria V. heeft ons de stukken gegeven waar wij om vroegen en al onze vragen beantwoord.
Wat wij hebben bekeken
Wij kregen het kasboek, de afschriften van alle rekeningen, de balans en de staat van baten en lasten, de begroting en het verslag van de vorige kascommissie.
Wij hebben gekeken of alle bestuurders de stukken hebben ondertekend.
Ook hebben wij de saldi op 1 januari en 31 december vergeleken met de balans van vorig jaar en de balans van dit jaar, het kasboek regel voor regel naast de afschriften gelegd en gekeken wie bij de bank kan betalen.
Verder hebben wij de bonnen en facturen bij de uitgaven bekeken, alle grote uitgaven één voor één nagelopen, de declaraties apart bekeken, gekeken of de uitgaven passen bij het doel van de vereniging en de bijdragen en subsidies vergeleken met de afspraken.
Daarna hebben wij gekeken of openstaande rekeningen zijn meegenomen en de lijst met spullen van waarde bekeken.
Tot slot hebben wij de cijfers naast de begroting gelegd, de verantwoording aan de corporatie vergeleken met het kasboek en nagegaan of de punten van vorig jaar zijn opgelost.
Wat wij vonden
- Op 18 december kwam € 35,00 binnen die niet in het kasboek staat.
- Bij de zaalhuur van 12 maart (€ 145,00) ontbreekt de factuur.
Wat niet van toepassing was
De vereniging vraagt geen contributie en er is geen contant geld.
Ons advies
Wij adviseren de ledenvergadering de balans en de staat van baten en lasten over 2025 goed te keuren en het bestuur decharge te verlenen, zodra de punten hierboven zijn opgelost. Wij kijken dat voor de vergadering na.
Waarom het verslag zo is opgebouwd
- Bij een vereniging vertelt de kascommissie de algemene ledenvergadering wat zij heeft gevonden. Zo staat het in artikel 48 van Boek 2 van het Burgerlijk Wetboek. Wat u hebt bekeken en wat u vond, is daarom de kern van het verslag.
- Wat u niet hebt bekeken, hoort er ook in. Dan denkt later niemand dat u ook dat hebt nagekeken. En decharge geldt alleen voor wat de vergadering wist.
- Het advies gaat over twee besluiten: de goedkeuring van de balans en de staat van baten en lasten, en de decharge van het bestuur. Die besluiten neemt de ledenvergadering, niet de kascommissie.
- U ondertekent het verslag allebei. Vaak leest een van u het voor op de vergadering.
Eerst: moet er een kascommissie zijn?
Dat hangt af van wat uw organisatie is.
Ja. De algemene ledenvergadering (ALV) benoemt elk jaar een kascommissie van minstens twee leden die niet in het bestuur zitten. Dat hoeft alleen niet als er een raad van commissarissen is, of als een accountant de cijfers heeft gecontroleerd en een controleverklaring afgeeft. Een samenstellingsverklaring, van een accountant die de cijfers alleen opstelt, telt niet mee. Zo staat het in artikel 48 van Boek 2 van het Burgerlijk Wetboek.
De wet verplicht het niet, en een stichting heeft ook geen ledenvergadering. Wel houdt een huurdersstichting volgens de Overlegwet elk jaar een vergadering voor de huurders om verantwoording af te leggen. Laat twee mensen buiten het bestuur vooraf de kas nakijken. Dan kan het bestuur daar laten zien dat de cijfers zijn nagekeken. Kijk ook in de statuten.
Is uw commissie geen vereniging of stichting, dan zegt de wet niets over een kascommissie. Wel legt een bewonerscommissie volgens de Overlegwet elk jaar in een vergadering verantwoording af over wat zij dat jaar heeft gedaan. Het ligt voor de hand om daar ook te laten zien wat er met het geld is gebeurd. Laat twee bewoners die niet in de commissie zitten vooraf de kas nakijken.
Ook een vereniging van eigenaars (VvE) heeft een kascommissie nodig, tenzij een accountant de cijfers controleert. Artikel 135 van Boek 5 laat artikel 48 ook voor de VvE gelden. Deze pagina is geschreven voor huurdersorganisaties. Bij een VvE kunt u de checklist grotendeels gebruiken, maar komen er punten bij, zoals het reservefonds.
Wanneer doet u de kascontrole?
Het boekjaar is het kalenderjaar, tenzij uw statuten iets anders zeggen. Dan zijn er twee datums om rekening mee te houden:
- Voor 1 maartKrijgt uw huurdersorganisatie geld van de corporatie op grond van artikel 7 van de Overlegwet, dan legt zij binnen twee maanden na het einde van het jaar verantwoording af over de besteding.
- Voor 1 juliHet bestuur van een vereniging legt de balans en de staat van baten en lasten (het overzicht van inkomsten en uitgaven) binnen zes maanden na het einde van het jaar voor aan de ledenvergadering. De vergadering kan die termijn verlengen.
Plan de kascontrole zo dat de penningmeester nog iets kan herstellen voordat de uitnodiging voor de vergadering uitgaat. Hoe lang van tevoren dat is, staat meestal in de statuten. Dan kan uw verslag meteen met de stukken mee.
Voor de verantwoording aan de corporatie helpt het als u voor 1 maart al naar de cijfers hebt gekeken. Krijgt uw bewonerscommissie geld van de corporatie, kijk dan in de afspraak wanneer de commissie verantwoording aflegt. Welke kosten de corporatie vergoedt, leest u in ons stuk over artikel 7 van de Overlegwet.
De kascontrole in acht stappen
Vraag de stukken ruim van tevoren op
Dan kunt u rustig lezen en uw vragen voorbereiden. U hebt nodig: het kasboek of een lijst van alle boekingen, de afschriften van alle rekeningen over het hele jaar, de bonnen en facturen, de balans en de staat van baten en lasten, de begroting, en het verslag van de vorige kascommissie. Daarin staat wat vorig jaar nog moest worden opgelost. Krijgt uw organisatie geld van de corporatie, vraag dan ook de afspraak over dat bedrag. Bij een vereniging moet het bestuur u alles laten zien en uitleggen wat u voor de controle vraagt, en moeten alle bestuurders de balans en de staat van baten en lasten ondertekenen. Dat staat in de wet.
Valkuil: De spaarrekening ontbreekt. Vraag de afschriften van elke rekening, ook van een rekening waar het hele jaar niets op gebeurde.
Begin bij de bank
Het saldo op 1 januari moet gelijk zijn aan het eindsaldo op de balans van vorig jaar. En het saldo op het afschrift van 31 december moet precies zo in de balans staan. Klopt dat allebei, dan weet u al veel. Kijk ook wie er bij de bank kan betalen: wie heeft een pas of kan inloggen, en heeft het bestuur die mensen daarvoor aangewezen?
Valkuil: Een verschil van een paar euro wegwuiven. Achter een klein verschil kan een vergeten boeking zitten. Vraag er daarom naar.
Leg het kasboek naast het afschrift
Loop de regels op het afschrift één voor één langs. Elke regel hoort in het kasboek te staan. En elke boeking in het kasboek staat op een afschrift, of is contant betaald. Streep af wat klopt, en zet een vraagteken bij wat u niet begrijpt.
Bekijk de bonnen
Bij elke uitgave hoort een bon of factuur. Bij een kleine kas bekijkt u ze allemaal. Zijn het er veel, bekijk dan alle grote bedragen en een greep uit de rest. Kijk of de datum en het bedrag op de bon kloppen, en of de uitgave past bij het doel van de organisatie.
Valkuil: Betalingen aan de penningmeester zelf. Een declaratie is heel gewoon. Kijk wel of er een bon bij zit en of iemand anders die heeft goedgekeurd.
Tel het contante geld
Is er een geldkistje of een envelop met contant geld, tel het dan samen met de penningmeester, en vergelijk het met het kasboek. Is er geen contant geld, dan slaat u deze stap over, en zet u dat in het verslag.
Leg de cijfers naast de begroting
Waar is veel meer of minder uitgegeven dan gepland? Vraag waarom. Krijgt uw huurdersorganisatie geld van de corporatie, kijk dan of de verantwoording aan de corporatie dezelfde cijfers heeft als het kasboek. Is er meer uitgegeven dan het bedrag dat met de corporatie is afgesproken, kijk dan of de corporatie daarmee heeft ingestemd. Anders betaalt zij het mogelijk niet.
Bespreek uw vragen met de penningmeester
Doe dat voordat u het verslag schrijft. Vaak is er een gewone verklaring. Is er toch iets misgegaan, dan kan de penningmeester het nog herstellen voordat de vergadering de stukken ziet. Daar hebben de leden en de penningmeester allebei iets aan.
Schrijf het verslag en geef een advies
Zet erin wat u hebt bekeken, wat u vond en wat u de vergadering adviseert. Schrijf er ook bij wat u niet hebt kunnen bekijken, en wat niet van toepassing was. Dan weet de vergadering waar uw advies over gaat. Bewaar een afdruk van de cijfers die u hebt bekeken, zodat later duidelijk is over welke stand uw advies ging. U ondertekent allebei. Vaak leest een van u het verslag voor op de vergadering.
U adviseert als kascommissie, de ledenvergadering besluit. De wet regelt de kascommissie, maar zegt voor een vereniging zoals een huurdersvereniging niets over decharge. Decharge is een apart besluit van de vergadering. Daarmee zegt de vereniging dat zij het bestuur niet meer aanspreekt op het beheer van dat jaar, voor zover dat uit de stukken bleek. Kijk in de statuten hoe dat bij u gaat, en zet decharge als apart punt op de agenda.
Decharge geldt alleen voor wat in de stukken stond of wat de vergadering voor het besluit is verteld. Dat oordeelde de Hoge Raad in 1997, in een zaak over een bedrijf. Daarom is het goed als uw verslag ook zegt wat u niet hebt bekeken. Een voorbeeld van het advies staat in het voorbeeldverslag, en een voorstel voor de agenda onder de checklist.
- De stukken komen pas op de avond zelf, en er is geen tijd om vragen voor te bereiden.
- Alleen het kasboek wordt bekeken, niet het afschrift van de bank.
- De spaarrekening wordt vergeten.
- Een klein verschil wordt weggewuifd, terwijl er een vergeten boeking achter kan zitten.
- De penningmeester betaalt zichzelf terug zonder bon, zonder dat een ander meekijkt.
- De punten uit het verslag van vorig jaar blijven liggen.
- Het verslag zegt dat alles in orde is, terwijl het contante geld niet is geteld.
- Goedkeuren van de stukken en decharge worden als één besluit behandeld, en achteraf is niet duidelijk wat de vergadering heeft besloten.
De checklist en het verslag
Kies eerst bovenaan wat voor organisatie u controleert. Dan krijgt u de punten en het verslag die bij uw organisatie horen. Geef daarna bij elk punt aan of het In orde is of Klopt niet. Bij punten die bij uw organisatie kunnen ontbreken, zoals contant geld, staat ook Geldt niet. Klopt er iets niet, schrijf dan op wat u zag. Onder de lijst staat het verslag, ingevuld met wat u hebt aangevinkt. U kunt het als Word-bestand downloaden, printen of de tekst kopiëren naar uw eigen document.
De lijst is al ingevuld met de kascontrole uit het voorbeeldverslag bovenaan, van Gerda B. en Mohamed E. bij KernWonen Huurderskoepel over 2025. Het kasboek is hetzelfde als in de schermen verderop. Twee punten klopten niet. Contant geld en contributie waren er niet. Kies Begin met een lege lijst voor uw eigen controle.
De stukken
De bank
Uitgaven en inkomsten
Kas en bezittingen
Begroting en afspraken
Het verslag van de kascommissie
Vul de namen en datums in en kies uw advies. Het verslag verandert mee.
Verslag van de kascommissie over 2025
KernWonen Huurderskoepel
Aan de ledenvergadering van KernWonen Huurderskoepel.
Op 21 januari 2026 hebben wij, Gerda B. en Mohamed E., de financiële stukken over 2025 onderzocht. Penningmeester Ria V. heeft ons de stukken gegeven waar wij om vroegen en al onze vragen beantwoord.
Wat wij hebben bekeken
Wij kregen het kasboek, de afschriften van alle rekeningen, de balans en de staat van baten en lasten, de begroting en het verslag van de vorige kascommissie.
Wij hebben gekeken of alle bestuurders de stukken hebben ondertekend.
Ook hebben wij de saldi op 1 januari en 31 december vergeleken met de balans van vorig jaar en de balans van dit jaar, het kasboek regel voor regel naast de afschriften gelegd en gekeken wie bij de bank kan betalen.
Verder hebben wij de bonnen en facturen bij de uitgaven bekeken, alle grote uitgaven één voor één nagelopen, de declaraties apart bekeken, gekeken of de uitgaven passen bij het doel van de vereniging en de bijdragen en subsidies vergeleken met de afspraken.
Daarna hebben wij gekeken of openstaande rekeningen zijn meegenomen en de lijst met spullen van waarde bekeken.
Tot slot hebben wij de cijfers naast de begroting gelegd, de verantwoording aan de corporatie vergeleken met het kasboek en nagegaan of de punten van vorig jaar zijn opgelost.
Wat wij vonden
- Op 18 december kwam € 35,00 binnen die niet in het kasboek staat.
- Bij de zaalhuur van 12 maart (€ 145,00) ontbreekt de factuur.
Wat niet van toepassing was
De vereniging vraagt geen contributie en er is geen contant geld.
Ons advies
Wij adviseren de ledenvergadering de balans en de staat van baten en lasten over 2025 goed te keuren en het bestuur decharge te verlenen, zodra de punten hierboven zijn opgelost. Wij kijken dat voor de vergadering na.
Dit is hetzelfde verslag als het voorbeeld bovenaan. Vinkt u hierboven iets anders aan, of vult u uw eigen gegevens in, dan verandert het verslag mee.
Voor de agenda van de ledenvergadering
- Verslag van de kascommissie over 2025
- Goedkeuring van de balans en de staat van baten en lasten over 2025
- Decharge van het bestuur voor het beheer in 2025
- Benoeming van de kascommissie voor 2026
Besluit voor de notulen
De ledenvergadering keurt de balans en de staat van baten en lasten over 2025 goed. Zij verleent het bestuur decharge voor het beheer in 2025, voor zover dat uit de stukken en uit deze vergadering is gebleken.
Neem het besluit pas als de kascommissie heeft laten weten dat de punten zijn opgelost, en de bestuurders de verbeterde stukken opnieuw hebben ondertekend.
Zo gaat de kascontrole in LEX Participatie
LEX Participatie is software voor huurdersorganisaties en hun bewonerscommissies. Houdt de penningmeester de kas daarin bij, dan staan de cijfers, de bonnen en de open punten al klaar als u begint. Is ook het afschrift van de bank ingelezen, dan laat LEX Participatie automatisch zien waar een verschil zit. Het afschrift zelf bekijkt u nog steeds, bijvoorbeeld samen met de penningmeester in de bankapp.
De schermen hieronder volgen het kasboek 2025 van KernWonen Huurderskoepel, hetzelfde als in het voorbeeld van de checklist. Kijken en oordelen doet u zelf. De link waarmee u meekijkt, maakt de penningmeester in een minuut.
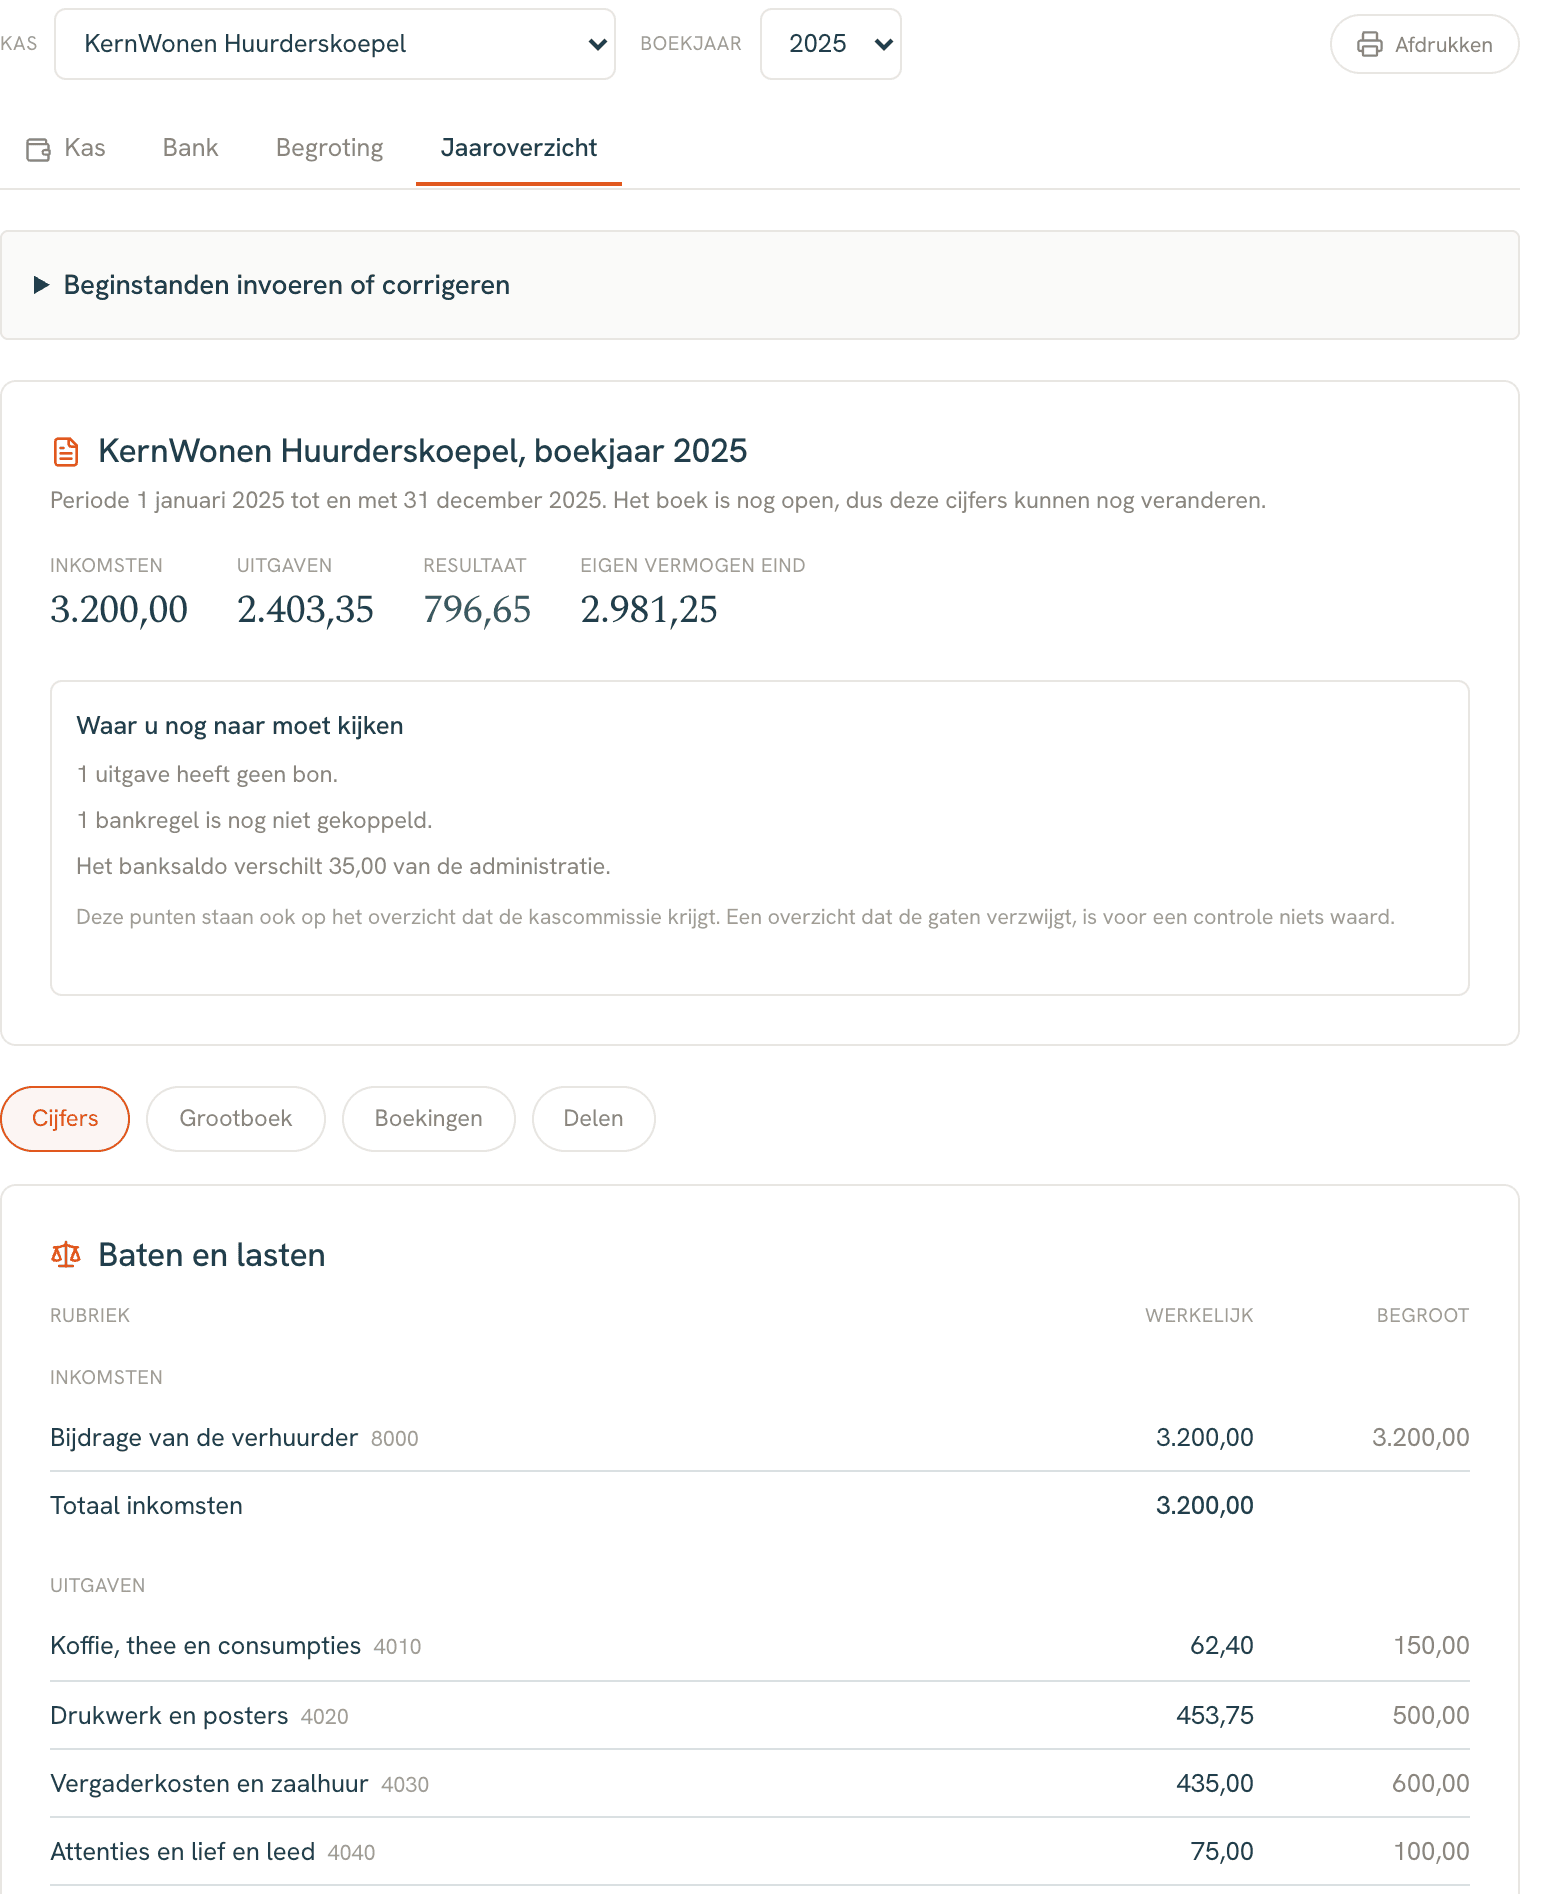
Het jaaroverzicht staat klaar
Op het tabblad Jaaroverzicht staan de inkomsten, de uitgaven, het resultaat en de balans, met de begroting ernaast. Verderop ziet u of het kasboek aansluit op de bank. Bovenaan staat het blok Waar u nog naar moet kijken. LEX Participatie zet daar automatisch in wat nog niet klopt, zoals een uitgave zonder bon of een bankregel zonder boeking. Hier zijn dat drie punten: een uitgave zonder bon, een bankregel die nog bij geen enkele boeking hoort, en daardoor € 35,00 verschil met de bank. Diezelfde punten ziet u als kascommissie ook.
De penningmeester maakt een leeslink
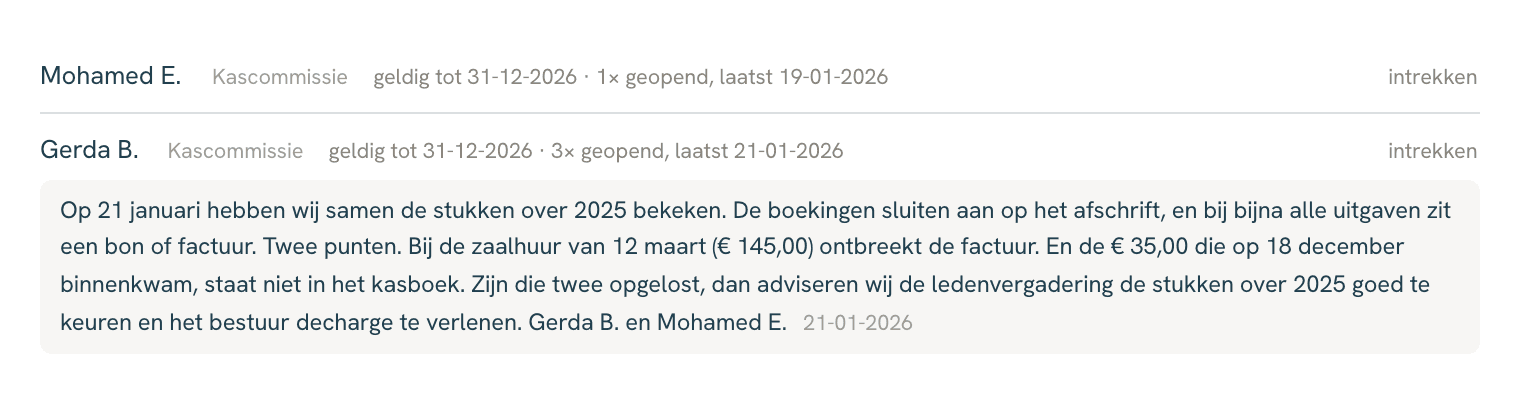
Onder Delen vult de penningmeester uw naam in, kiest de rol Kascommissie en drukt op Link maken. De link verschijnt op het scherm, en de penningmeester stuurt hem naar u door. U hebt geen account nodig. De penningmeester ziet hoe vaak de link is geopend, en kan hem op elk moment intrekken.
U kijkt mee, ook op de telefoon
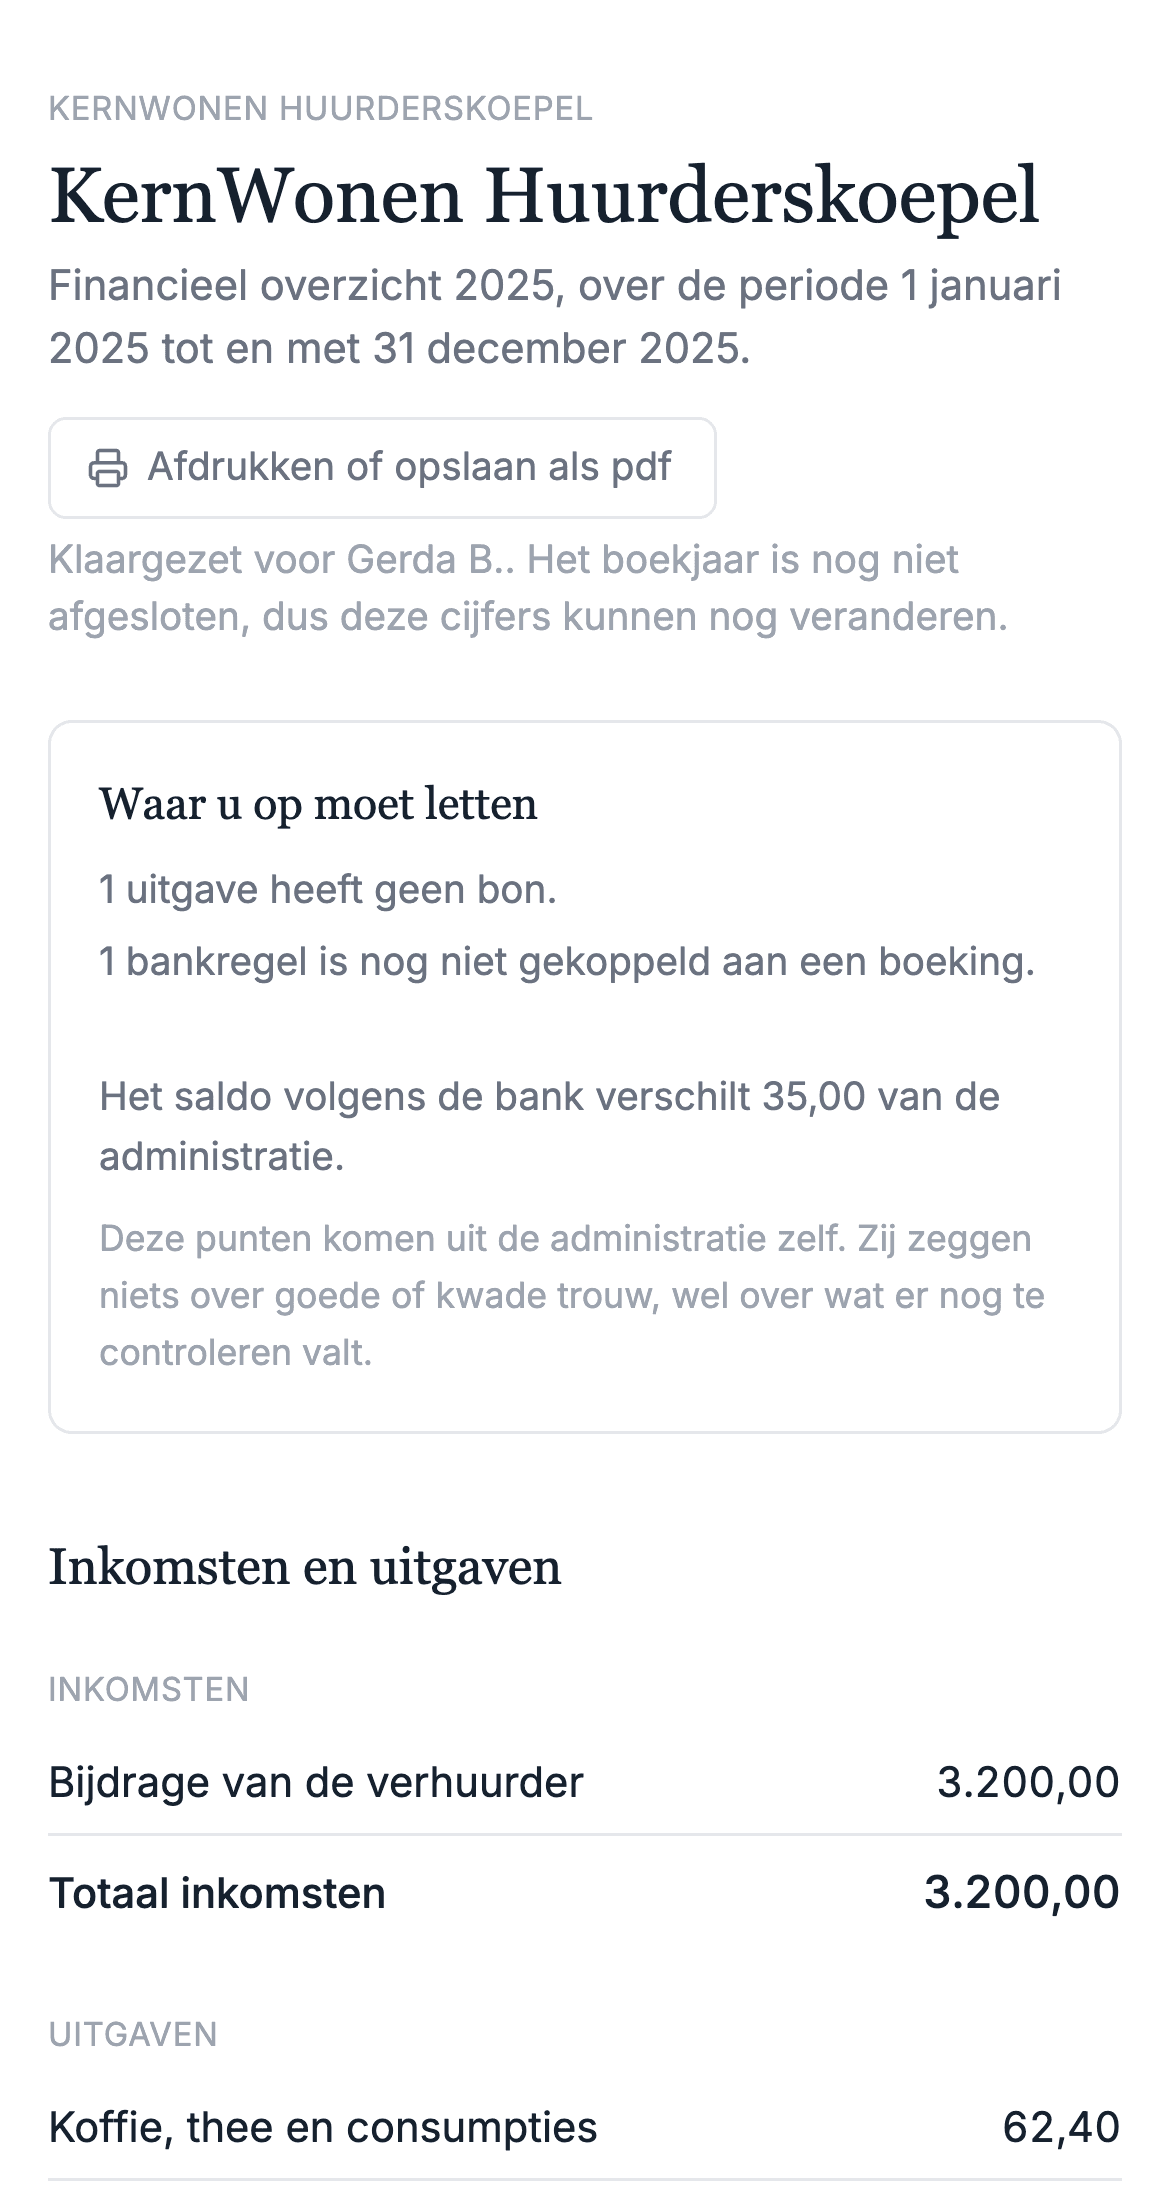
Tik op het scherm om het groter te bekijken.
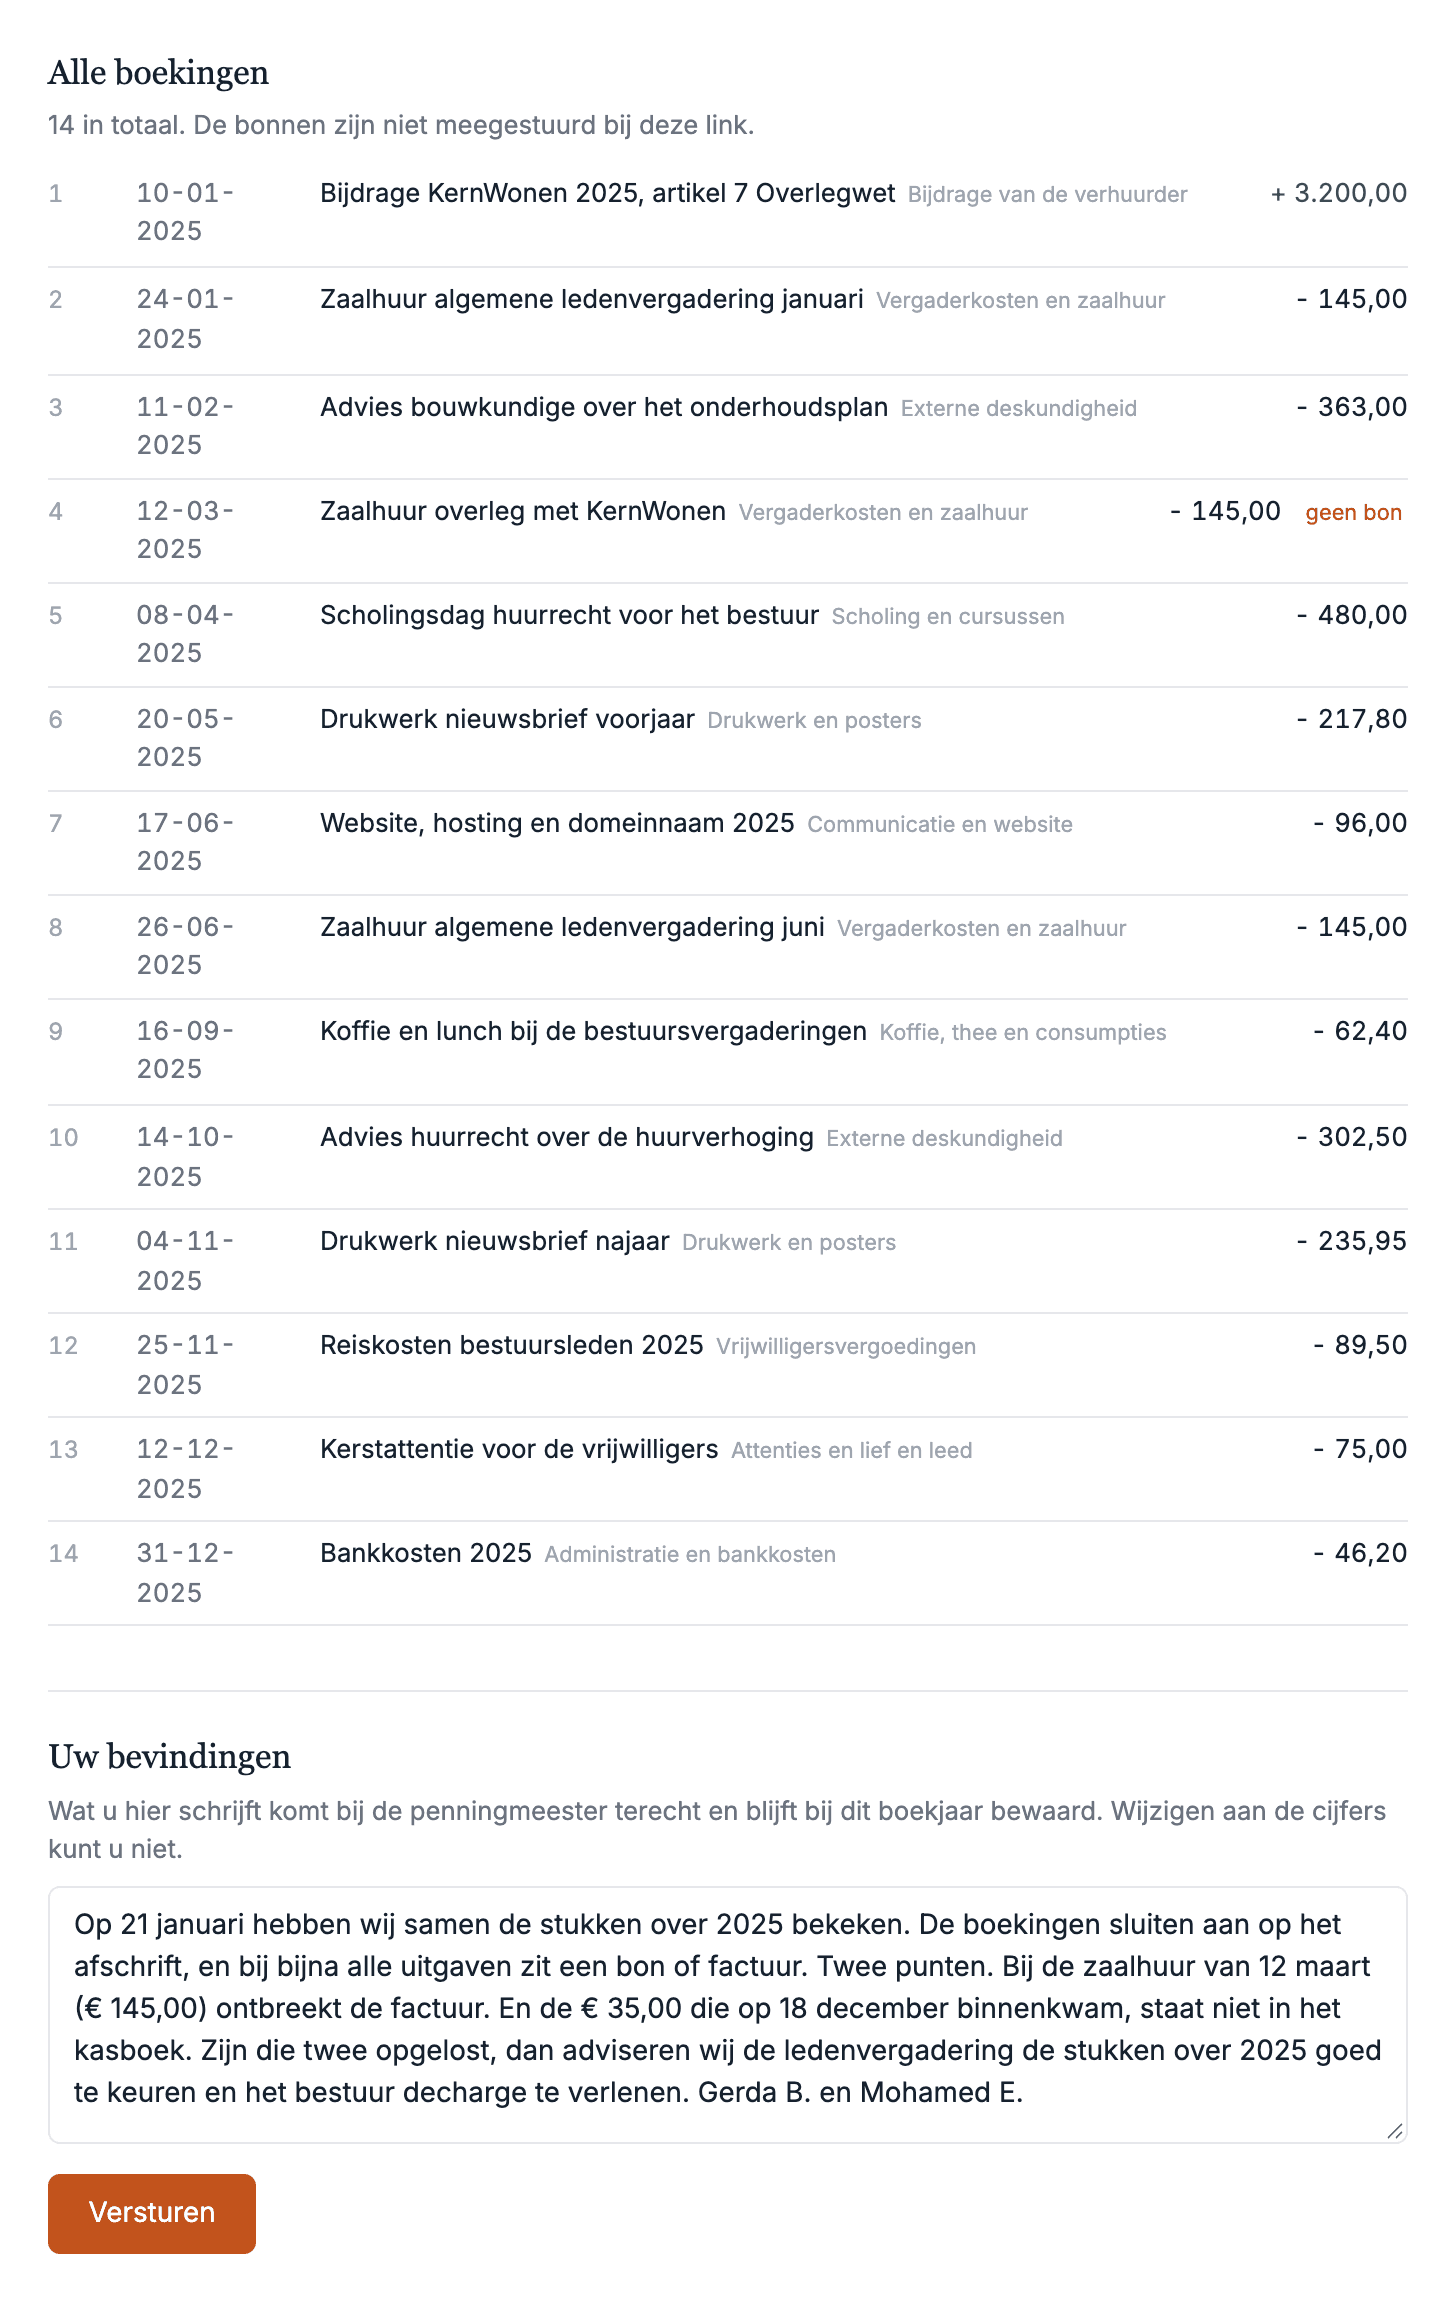
De link opent een rustige pagina zonder menu. Eerst staat er waar u op moet letten, dan de inkomsten en uitgaven, wat er aan het eind van het jaar stond, en alle boekingen. Een uitgave zonder bon herkent u aan het label geen bon.
Met de knop Afdrukken of opslaan als pdf hebt u alles op papier. De pagina toont steeds de cijfers van dat moment. Druk die daarom af op de dag dat u met de penningmeester klaar bent, dan houdt u de stand vast waar uw advies over gaat.
De bonnen zelf zitten niet achter de link. Die kan de penningmeester apart meesturen, met de knop Exporteren op het tabblad Kas: een zip-bestand met het overzicht, de boekingen en per maand de bonnen.
Uw bevindingen komen bij de penningmeester
Onderaan de pagina, onder Uw bevindingen, schrijft u wat u vond. Daarna drukt u op Versturen. De tekst blijft bij het boekjaar bewaard, en de penningmeester ziet hem onder de link staan, zoals in het tweede scherm. De cijfers kunt u niet wijzigen.
Het hele jaar door minder zoeken
Een uitgave legt de penningmeester vast met een foto of pdf van de bon. LEX Participatie leest het bedrag, de datum en de omschrijving van de bon zelf, en de penningmeester kijkt ze na. Leest de penningmeester het afschrift van de bank in, dan zoekt LEX Participatie bij elke bankregel de boeking die erbij hoort. Wilt u dat er bij elke uitgave iemand meekijkt, dan kan de huurdersorganisatie instellen dat bij de bewonerscommissies een tweede commissielid elke uitgave goedkeurt. In het logboek staat wie wat heeft gedaan, met het bedrag voor en na een wijziging. Standaard boekt de penningmeester, en kijken de andere bestuurs- of commissieleden mee.
LEX Participatie
Wat het nog meer doet voor uw organisatie
- De begrotingLEX Participatie zet naast elke post van de begroting wat er tot nu toe is uitgegeven.
- Het kasoverzicht op het prikbordNa de vergadering kan de penningmeester van een bewonerscommissie het kasoverzicht op het bewonersprikbord van het gebouw zetten. Het komt er pas op als de tekst is nagekeken en bevestigd.
- Peilingen onder bewonersVraag snel wat bewoners van het wonen vinden, of welke activiteit ze willen.
- Vragen van bewonersVragen komen binnen via de bewonerspagina, en u ziet wat nog open staat.
Hoe krijgt uw organisatie LEX Participatie? De huurdersorganisatie of koepel neemt het af. Wij zetten de kas voor haar aan, en daarna kunnen het bestuur en elke bewonerscommissie een eigen kas bijhouden. Vraag uw bestuur of de huurdersorganisatie al meedoet.
Veelgestelde vragen
Ja, tenzij er een raad van commissarissen is, of een accountant de cijfers heeft gecontroleerd en een controleverklaring afgeeft. Een samenstellingsverklaring, van een accountant die de cijfers alleen opstelt, telt niet mee. Is de kascommissie verplicht, dan benoemt de ledenvergadering haar elk jaar. Dat staat in artikel 48 van Boek 2 van het Burgerlijk Wetboek. Bij een stichting verplicht de wet het niet. Kijk dan in de statuten.
Of wat de penningmeester heeft opgeschreven, klopt met de bank en de bonnen. U legt het kasboek naast de afschriften van alle rekeningen, ook de spaarrekening, bekijkt de bonnen en de grote uitgaven, telt het contante geld en kijkt of de uitgaven passen bij het doel en de begroting. Bij een vereniging onderzoekt u de balans en de staat van baten en lasten (artikel 48 van Boek 2). De checklist hierboven loopt alles langs.
Bij een vereniging minstens twee, en geen van hen zit in het bestuur. Voor een stichting of bewonerscommissie zegt de wet niets, maar twee mensen is ook daar een goede gewoonte. Benoem gerust ook een reservelid, voor als iemand uitvalt.
Nee. Bij een vereniging zegt de wet dat de leden van de kascommissie geen deel van het bestuur mogen uitmaken. U controleert het bestuur, dus u kunt er niet zelf in zitten.
Nee. De kascommissie adviseert, de ledenvergadering besluit. Met decharge zegt de vereniging dat zij het bestuur niet meer aanspreekt op het beheer van dat jaar, voor zover dat uit de stukken bleek of voor het besluit aan de vergadering is verteld.
Dat hoeft niet. De decharge van het bestuur geldt ook voor de penningmeester, want elke bestuurder is verantwoordelijk voor de algemene gang van zaken, ook voor het geld (artikel 9 van Boek 2 van het Burgerlijk Wetboek). Of de vergadering bestuurders ook apart decharge kan geven, staat soms in de statuten. Staat er niets, dan beslist de vergadering zelf.
Niet vanzelf. Voor een vereniging zoals een huurdersvereniging zegt de wet niets over decharge. In sommige statuten staat dat de goedkeuring van de balans en de staat van baten en lasten het bestuur ook decharge geeft. Staat dat er niet, dan is decharge een apart besluit. Zet het dan als eigen punt op de agenda, na de goedkeuring van de stukken.
Dan kan de vereniging het bestuur later nog aanspreken op het beheer in dat jaar, ook op wat al in de stukken stond. De vergadering kan de stukken wel goedkeuren en de decharge uitstellen, bijvoorbeeld tot een punt uit het verslag van de kascommissie is opgelost. Schrijf in de notulen waarom, dan weet het bestuur wat er nog moet gebeuren.
Wie de controle deed en wanneer, wat u hebt bekeken, wat u vond, wat niet van toepassing was, wat u niet hebt kunnen bekijken, en uw advies aan de vergadering. Beide leden ondertekenen. Bovenaan deze pagina staat een ingevuld voorbeeld, ook als Word-bestand. Onder de checklist maakt u uw eigen verslag, met de punten die u hebt aangevinkt.
Schrijf in het verslag wat er niet klopt, en adviseer de vergadering de stukken nog niet goed te keuren. De vergadering kan de penningmeester dan tijd geven om het uit te zoeken. De wet laat de ledenvergadering de termijn van zes maanden verlengen.
Alles wat zij voor haar onderzoek nodig heeft. Bij een vereniging moet het bestuur al uw vragen beantwoorden, het contante geld laten zien als u daarom vraagt, en de boeken en stukken ter inzage geven.
Zeven jaar. Dat geldt voor elke vereniging en stichting, volgens artikel 10 van Boek 2 van het Burgerlijk Wetboek.
De Overlegwet vraagt van een huurdersorganisatie een verantwoording aan de verhuurder over de besteding van het geld, binnen twee maanden na het einde van het jaar. Een verslag van de kascommissie noemt de wet niet. Staat het in uw afspraken met de corporatie, stuur het dan mee.
Bij een vereniging benoemt de ledenvergadering de kascommissie elk jaar. Een grens aan het aantal jaren staat soms in de statuten of het huishoudelijk reglement. Wissel bijvoorbeeld elk jaar één van de twee leden. Dan kijkt er steeds iemand met een frisse blik, en weet de ander hoe het vorig jaar ging.
Wij laten u in een half uur zien hoe de kas in LEX Participatie werkt, met de commissies van uw eigen organisatie. Gratis en vrijblijvend. Zit u in de kascommissie? Stuur de checklist vast naar uw penningmeester, dan weet die wat u gaat vragen.
Liever bellen? Dat kan van 9.00 tot 21.00 uur op 085 060 88 49.
Deze pagina is algemene informatie. Kijk voor uw eigen organisatie ook in de statuten. De schermen komen uit een demo-omgeving met verzonnen namen. Bronnen: Burgerlijk Wetboek Boek 2, artikelen 9, 10, 10a en 48, Boek 5, artikel 135, Wet op het overleg huurders verhuurder, artikelen 1 en 7 en Hoge Raad 10 januari 1997, ECLI:NL:HR:1997:ZC2243. Bijgewerkt: 15 oktober 2026.